Сервисный пакет в кредите: что это и можно ли вернуть деньги
Что может входить в сервисный пакет при кредите, как определить исполнителя и какие документы проверить перед заявлением на возврат.
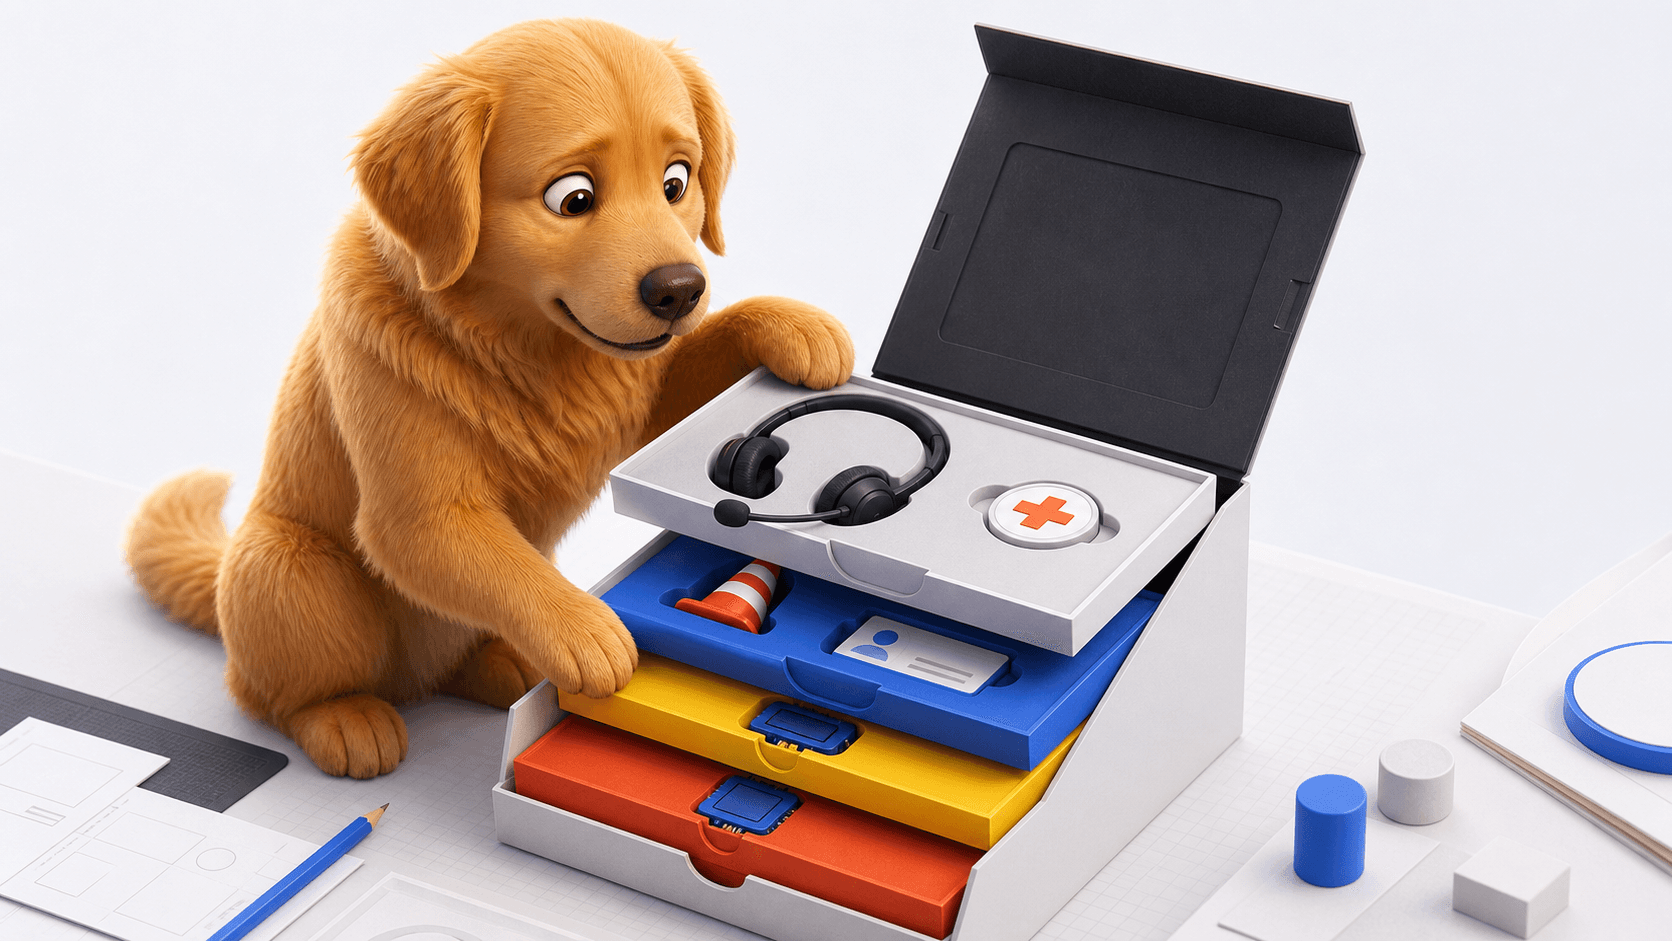
«Сервисный пакет» звучит как одна услуга, но внутри часто лежит набор разнородных вещей: консультации, телемедицина, помощь на дороге, подписка или доступ к личному кабинету. Чтобы понять перспективу возврата, пакет нужно разобрать на детали — почти буквально.
Если времени только на четыре пункта
- Найдите сертификат и правила пакета, а не ориентируйтесь на название в выписке.
- Установите исполнителя и дату активации каждой части.
- Проверьте, приобретён ли пакет именно вместе с кредитом.
- Не используйте услугу после решения отказаться: это может усложнить расчёт.
Что обычно скрывается внутри пакета
Состав зависит от продавца. В одном сертификате могут объединить звонок юристу, консультацию врача, техническую помощь, уведомления и доступ к справочным материалам. Часть услуг оказывает сама компания, часть — её партнёры. При этом вся цена списывается сразу, нередко из кредитных средств.
Скачайте правила и найдите таблицу состава. Для каждой позиции отметьте срок, способ активации и условия использования. Если документ говорит, что доступ предоставлен сразу после отправки СМС, проверьте, когда и куда оно было отправлено. Если обещана консультация, посмотрите, обращались ли вы за ней и есть ли история оказания.
Важен не красивый перечень возможностей, а договорная конструкция: одна это услуга или несколько, кто исполнитель, когда обязательство считается выполненным и можно ли отказаться от неиспользованной части.
Как понять, что пакет связан с кредитом
Посмотрите дату: пакет оформлен одновременно с кредитом или позже? Увеличилась ли сумма кредита на его стоимость? Перевёл ли банк деньги исполнителю сразу после выдачи? Упомянут ли пакет в заявлении на кредит или в документах о дополнительных услугах? Чем больше связей, тем понятнее, почему применяются специальные правила для услуг, приобретённых при кредитовании.
Банк России при оценке таких ситуаций смотрит на совокупность обстоятельств: когда дано согласие, кто предложил продукт, была ли его цена включена в кредит и как прошла оплата. Одного совпадения дат недостаточно, но вся цепочка обычно восстанавливается по документам и выписке.
Возврат зависит не только от того, пользовались вы пакетом или нет
Если пакет приобретён вместе с потребительским кредитом, первые 30 календарных дней имеют особое значение: в этот период действует специальное право на отказ от дополнительных услуг. Но размер возврата и адресат заявления зависят от условий договора и фактически оказанных действий.
Продавцы иногда пишут, что основная часть услуги оказана в момент выдачи сертификата или открытия доступа. Банк России отмечал практики, при которых конструкция договора фактически лишала заемщика возврата в период охлаждения. Поэтому ответ «доступ активирован — возврата нет» нужно не принимать на веру, а сопоставить с предметом договора и реальным исполнением.
Если вы уже использовали консультацию или помощь, это не всегда обнуляет весь вопрос, но может повлиять на расчёт. Не скрывайте использование услуги: точная хронология делает позицию сильнее, чем категоричное заявление, которое легко опровергнуть журналом обращений.
Кому и что направлять
Исполнителя ищите в реквизитах сертификата и правилах, а не только в названии списания. Заявление адресуйте стороне договора, которая получила плату или обязалась оказать услуги. Банк можно уведомить отдельно, особенно если он участвовал в продаже и перечислял кредитные деньги.
В заявлении укажите договор, дату, стоимость, требование об отказе и возврате. Если пакет состоит из нескольких частей, попросите дать расчёт по каждой: что компания считает оказанным, когда и на основании какого пункта. Это переводит разговор из общего «услуга активирована» в проверяемые факты.
Приложите копии
- сертификата и заявления на пакет;
- правил оказания услуг;
- платёжного документа или выписки;
- доказательства связи покупки с кредитом;
- реквизитов для возврата.
Что обычно мешает возврату
Первая ошибка — писать только в банк, когда договор заключён со сторонней компанией. Вторая — спорить о названии пакета, не читая его состав. Третья — продолжать пользоваться сервисом после заявления об отказе. Четвёртая — пропустить срок, пока оператор обещает «передать вопрос руководителю».
И ещё одна: считать любое открытие личного кабинета полным оказанием дорогостоящего пакета. Иногда это действительно предусмотрено договором, иногда — спорная формулировка. Вывод можно делать только после чтения предмета договора, порядка оказания и расчёта цены.
Если ответ исполнителя не объясняет расчёт или игнорирует документы, запросите письменное обоснование. Оно понадобится для следующего обращения — в саму компанию, банк, надзорный орган или суд, в зависимости от обстоятельств.
На что мы опирались
- Банк России: дополнительные услуги при оформлении кредита
- Банк России: практики, ограничивающие отказ от дополнительных услуг
- Банк России: обзор недобросовестных практик в автокредитовании
Материал подготовлен для общего ознакомления. Итог зависит от документов, даты оформления, вида услуги и фактических обстоятельств.